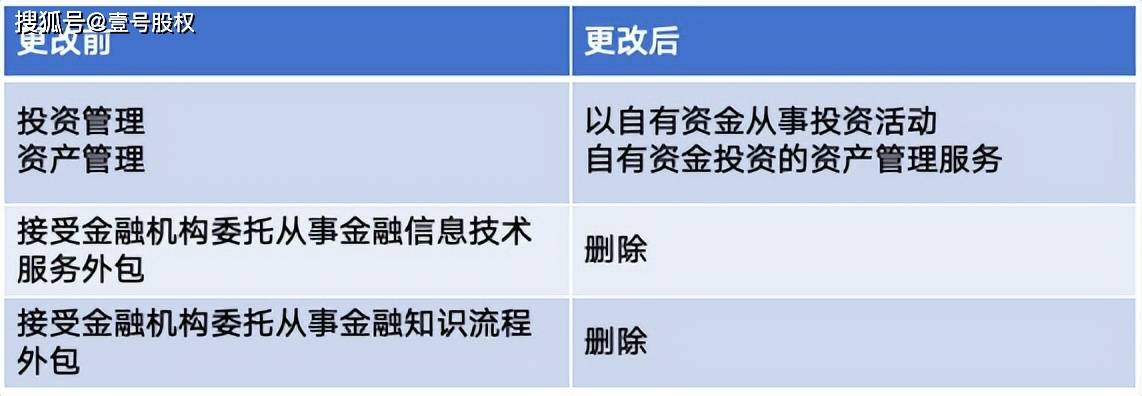
资产支持票据(ABN)与政府和社会资本合作(PPP)模式的结合,正成为金融市场热议的融资新宠。不少宣传将其描绘为“低门槛、高收益”的绝佳机会,同时强调“接受金融机构委托从事金融知识流程外包”的服务模式。这一组合究竟意味着什么?本文将为您深入解析。
一、什么是ABN与PPP融资?
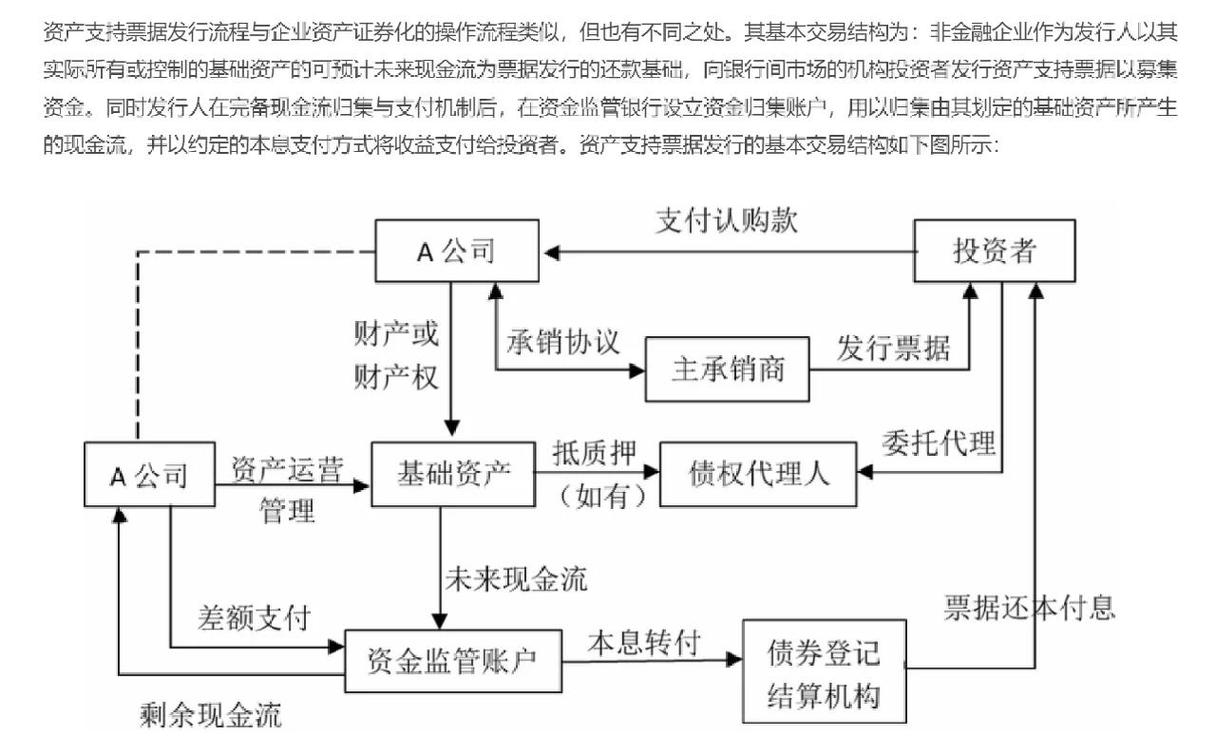
ABN(Asset-Backed Notes,资产支持票据)是一种非金融企业债务融资工具,由企业以基础资产产生的现金流作为还款支持,在银行间债券市场发行。PPP(Public-Private Partnership,政府和社会资本合作)则是政府与社会资本方共同参与公共基础设施建设的模式。将PPP项目的未来收益权(如收费权、财政补贴等)打包成ABN发行,就成了“PPP-ABN”。
这种模式的优势在于:盘活存量资产、拓宽融资渠道、降低对主体信用依赖。但传统上,ABN的发行门槛并不低,需要企业具备一定的资产规模、稳定的现金流和专业团队。而“低门槛”的说法,通常来自金融知识流程外包(KPO)服务的介入——金融机构将部分尽调、文档、测算等工作外包给专业公司,从而降低了发行方的操作门槛。
二、为什么被视为“新宠”?低门槛与高收益的逻辑
1. 低门槛的真相:
所谓低门槛,并非指信用资质或资产质量的降低,而是指发行流程的简化与专业化分工。通过金融知识流程外包,专业机构可以帮助中小企业完成资产筛选、现金流重组、法律文件撰写、评级对接等工作,使得原本缺乏发行经验的企业也能试水ABN。部分地方交易所或银行间市场对PPP-ABN有绿色通道,也降低了时间门槛。
2. 高收益的来源:
- 对投资者而言:PPP-ABN通常有较高的票面利率(相比同期限国债、高等级信用债),因为其基础资产现金流可能受政府付费或使用者付费影响,存在一定不确定性,需要风险溢价。
- 对融资方而言:通过ABN融资成本可能低于银行贷款或信托,且能实现出表(若符合会计条件),优化资产负债表。
社交平台上宣传的“高收益”往往忽略了风险——若项目运营不佳或政府支付延迟,现金流断裂可能导致违约。
三、“金融知识流程外包”扮演什么角色?
金融知识流程外包(KPO)是指将金融业务中需要专业知识的环节外包,如:
- 尽职调查与资产核查
- 现金流模型搭建与压力测试
- 交易结构设计
- 募集说明书等文件撰写
- 评级与监管沟通
在接受金融机构委托从事此类外包时,服务商通常不承担投资风险,也不直接面向公众募资。但正是这种专业分工,让ABN和PPP融资的参与方能够更高效地完成发行。对于中小企业而言,这相当于“借脑”和“借力”。
四、理性和风险提示
- 门槛并非消失:实质风险(信用风险、流动性风险、法律风险)依然存在,外包不能替代发行人责任。
- 高收益伴随高风险:PPP项目周期长,政府付费受财政状况影响,使用者付费受市场波动影响。
- 合规红线:金融知识流程外包不等于可以规避监管,更不能承诺保本保收益。
- 投资者适配:ABN主要面向合格机构投资者,个人投资者需通过资管产品间接参与,应充分了解底层资产。
五、
ABN与PPP的结合确实为基础设施融资提供了新思路,金融知识流程外包则让更多主体有机会参与其中。但“低门槛高收益”更多是营销话术中的简化表达。真正的融资创新,需要建立在扎实的资产、严谨的结构设计和透明的信息披露之上。对于从业者而言,抓住机遇的切勿忽视风险管理与合规底线。